兴趣内容
精选
最新

小淘气5号少儿重疾险保障好不好?有哪些亮点?
惊了!惊了!招商仁和重磅更新小淘气系列少儿重疾险,推出 小淘气5号!小淘气5号在前作小淘气3号的基础上大胆升级,不但保障全面,性价比高,而且保障储蓄两手抓,可减保取现,取回已交保费,保障继续享。那么小淘气5号少儿重疾险保障好不好?有哪些亮点?今天一起了解下一、小淘气5号少儿重疾险保障好不好小淘气5号少儿重疾险 0-17周岁投保,保障期限终身,最长25年缴费,等待期180天。小淘气5号少儿重疾险覆盖137种重疾,赔1次,100%保额;30种中症赔60%保额,51种轻症赔30%保额。重疾赔后非同组中轻症继续赔付。小淘气5号自带重疾关爱金,18岁前或60随后首次确诊重疾,额外赔100%保额。另外还有返保费的功能,60岁前确诊重疾,返还已交保费。小青龙5号可选责任有3项:①【特疾&罕见病】确诊特定疾病赔120%保额,确诊罕见病赔200%保额,各赔1次。②【重疾多次赔】首次重疾后,间隔1年确诊不同重疾,赔120/150/150%保额,最多3次③【癌症二次赔】第二次重疾为癌症,赔130%保额,限1次。二、小淘气5号重疾险有哪些亮点?亮点一:60岁后保额翻倍小淘气5号自带重疾关爱金: 18岁前或60随后首次确诊重疾,额外赔100%保额,覆盖成长发育期、重疾高发年龄段是目前市场唯一一款60岁后保额翻倍的少儿重疾。亮点二:保费可取回,保障继续享受小淘气5号基础责任含重疾关爱金和重疾保费补偿。• 如果60岁前确诊重疾,可获得:赔付100%重疾保额、拿回已交保费、豁免余期保费。• 如果60岁钱没有发生重疾,可以选择 ①减保拿回保费,重疾保障由重疾关爱金继续完成。②不拿回已交保费,保额可享受重疾+重疾关爱金叠加赔付。亮点三:真正的大公司品牌小淘气5号由招商仁和人寿承保,招商仁和前身,是招商局1876年发起的仁和保险,可以称得上“百年老字号”。注册资本65.99亿元人民币,由招商局、中国移动、中国航信三大央企,联合多家企业共同发起。历史久,实力强,大家可以放心买买买。亮点四:增值服务优秀小淘气5号增值服务大升级,新增7项目:家庭医生、在线问诊、复诊开方、生长发育健康管理、口腔保健、视力检查、眼科专家电话咨询。三、最后总的来说,小淘气5号少儿重疾险保障可圈可点,不再跟随市场大流 减保障卷费率,而是致力于于满足孩子保障的更多需求,全面提升保障品质和服务,保障储蓄两手抓,绝不让一分钱打水漂。声明:产品细则和保障内容可能随时会有调整,最终请以保险条款为准。


能返保费的少儿重疾险!小淘气3号来咯~
首发 | 「 吐逗保 」,,・∀・ノ゛Hello,大家好吖~我是逗逗酱。很多人对于保险,都有种神奇的执念。那就是返本!平时我们接到的咨询,无论是什么险种,都会有朋友询问是否返本。咱就是说百万医疗险那一年一两百的保费,这还要返给你,那不擎等着关门大吉么……不过重疾险嘛,商量商量也不是没有可能~我们的老朋友,有央企背景的老牌保险公司,招商仁和人寿带来了全新可返本的少儿重疾险——「 小淘气3号少儿重疾险 」。不过这个返本并不是吐逗保一直鄙视的,两全类返本;而是非常有新意的创新保障(当然也更划算一些)。预算充足想要返本保障的宝爸宝妈们,看过来咯~一、老规矩,我们先一睹芳容👇:(双击放大,制图By吐逗保)聪明的你应该已经发现重点了!咳咳,老规矩,按部就班来说,莫要慌~(1)必选保障必选保障内容很多,涵盖“轻症/中症/重疾 + 重疾关爱金+重疾保险费用补偿金”。首先,基础保障内容不拉胯:· 重疾:保137种重疾,赔1次,100%保额;· 中症:保30种中症,最多赔2次,每次赔60%保额,含被保人中症豁免;· 轻症:保51种轻症,最多赔5次,每次赔付30%保额,含被保人轻症豁免。赔付比例和赔付次数,都是一线配置。其次,当下的重疾险,绝大部分都是如果重疾赔付完,整个合同就结束了,中症或轻症也同样结束失效,不会再赔了。但如果先赔的是中轻症,重疾则继续有效,还可以再赔。而小淘气3号则是重疾赔完以后,中症和轻症的保障依然有效:· 即中症或轻症未达到理赔次数(中症2次,轻症5次),重疾出险满90天后,若再确诊非前一重疾对应的中症、轻症,都可正常赔付,且没有间隔期。算是目前一流重疾险才有的配置了。不过要注意,赔付有一定约束条件:· 如果该组的重疾赔过了,同组的轻中症,是不赔的;只有非同组的其他轻中症才能获赔。再然后就是这款小淘气3号最吸引眼球的地方了。两个创新保障:· 重疾额外赔:18 岁前和 60 岁后确诊重疾可额外拿到 100% 保额,保 50 万能拿 100 万。· 60 岁前确诊重疾可拿回保费:60 岁前确诊重疾,不仅可拿到保额,保费也能拿回来。第一个保障不用多说,相当于在人生重疾最高发时间段,额外做了一层加保。PS:根据重疾发生经验表,5岁前和60岁以后,重疾发生率较高,这点从隔壁百万医疗险保费曲线也可以看出来,5岁前/60岁后都非常贵。实用性不用逗逗酱多说,买50万赔100万,那叫一个地道~而第二项保障,就是传说中的“返保费”了。不过和传统返还型保险不一样,小淘气3号是理赔才会额外返还全部已交保费。相当于白嫖了整款产品,白拿几十万理赔金!有宝爸宝妈可能会说了,那没理赔怎么办啊?退保或者减保都可以~以给 0 岁女宝投保小淘气 3 号为例,选基础保障附加少儿特疾和罕见病,买 50 万保额,30 年交。60 岁后,有两种选择:一是保额翻倍成 100 万;二是保额维持 50 万但减保取出 13.4 万现价,不仅能覆盖掉之前交的 9.4 万保费,还能多赚 4 万块。同样也是一分钱不花,白嫖到了保障!当然天上没有白掉馅饼的好事。小淘气3号的保费,要比其他常规精品贵出70%左右。多出来的这笔钱,可看作是把小淘气 3 号比其他竞品多交的保费拿去投资,在 60 岁的时候获得收益。这笔投资的长期复利收益率为 2.7%+,表现还行,起码比存银行靠谱多了。(2)可选保障小淘气3号的可选责任,简单但实用,有用的就三项:· 重疾多次赔付· 少儿特定疾病+罕见病· 癌症二次赔付① 重疾多次赔付非常常规的可选保障。初次确诊重疾,间隔一年后,再次确诊非同种重疾,就可以拿到理赔。最多可以赔3次,依次120/150/150%基本保额。中规中矩没啥可说的,终身保障预算充足的话选一手,超长期保障能用到的概率还是比较高的。② 少儿特定疾病+罕见病其他竞品的必选责任,被小淘气3号挪到了可选责任来:· 20种特定疾病,额外赔120%保额;· 20种罕见病,额外赔200%保额。虽然说有点不厚道,这种基础保障还得额外加钱附加……不过好在附加保费还算比较良心,并不贵。逗逗酱强烈建议附加一手,每年多个几十块保费,搏一搏几十万的理赔金。还是非常划算的!③ 癌症二次赔· 首次确诊癌症:满3年后,再次确诊癌症的(包括新发、复发、转移、持续),可获赔130%保额;· 首次确诊重疾为非癌症:间隔期180天后,确诊癌症,可获赔130%保额。依旧还是非常常规的保障。作为最高发的重疾种类,多次罹患或者复发的概率非常高。癌症二次赔付的保障就可以弥补,重疾多次赔不能赔付相同病种的缺点。如果家里的是女宝的话,逗逗酱强烈建议附加一下,保费也不贵~PS:女性癌症理赔占比要比男性高很多。二、总的来说,小淘气3号的产品定位还是非常明确的。虽然可以“白嫖”,但是保费也不便宜。所以小淘气3号适合预算较为充足,希望无论是否确诊重疾都能拿回保费的家长来考虑。如果你预算有限,或者只想给孩子购买基础保障的话,隔壁「☞ 大黄蜂 」和「☞ 小青龙 」更具竞争力。此外,健康告知一定要逐字阅读,核对清楚情况,如果有任何疑问,直接找吐槽君,给你最专业的解答。给孩子买保险越早越好,能避免后续因为一些常见疾病影响投保。就酱,我是逗逗酱,别忘了转发分享哈~——————————了解更多保险知识,解答更多保险疑问,欢迎关注:吐逗保,让保险不那么枯燥!


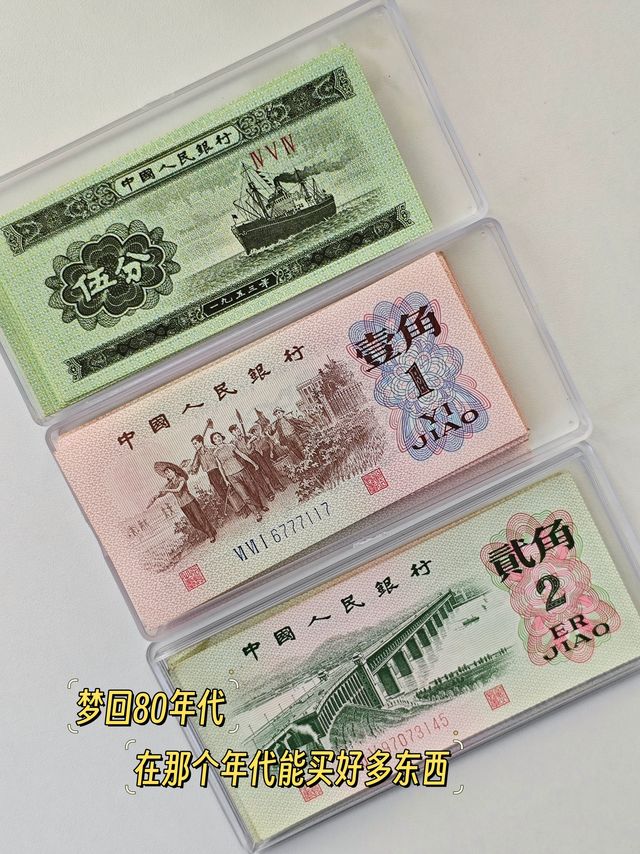
还记得当年的零用钱么?这可是一笔巨款呀
今天突然翻出了一些旧时的零用钱,瞬间勾起了我满满的回忆!😍看第二张是第二套人民币的5分纸币,虽然面值不大,但那时候对我们来说,可是能买到不少好东西呢!5分钱的“小淘气”糖果还记得吧?还有学校门口的彩色冰棍,也是5分。🍭小时候总爱拿着这些零钱,跑去小卖店买上一块糖果,一根冰棍,那种满足感,现在想起来都觉得好幸福!😋还有第四张和第六张,第三套人民币的壹角和贰角,设计简洁大方,看着就让人喜欢。那个年代,壹角钱可以买上一块喔喔奶糖,贰角钱就能买到一把格尺或者一本拼音田字,和朋友们一起分享,快乐无比!👭现在回想起来,那时候的零花钱虽然不多,但每天都很快乐,这些收藏的纸币,充满了童年的欢乐和回忆。真怀念那个纯真的年代,怀念那些和朋友们一起度过的美好时光!不知道你们还记得这些零花钱吗?是不是也和我一样,有着满满的回忆呢?快来评论区和我分享一下吧!💬